
Devoluciones de IVA en empresas IMMEX: el saldo a favor dejó de ser flujo
Las devoluciones de IVA cayeron 12.8% en 2026 y el trámite se volvió una fiscalización con reloj abierto. Por qué la Dirección de Finanzas ya no puede presupuestar la devolución a 40 días, y qué hacer en su lugar.
Por Rafael Rubí Carrizoza
El saldo a favor dejó de ser flujo

Para una empresa IMMEX, la devolución de IVA ya no es un ingreso programable: es una cuenta por cobrar contra el fisco, con plazo incierto, probabilidad de recorte y costo financiero propio. Presupuestarla como un flujo que “entra en 40 días” es, hoy, un error de diseño financiero.
El problema es estructural, no coyuntural. La IMMEX vende a tasa 0% y compra en México a tasa 16% (8% en la región fronteriza norte); cada mes genera un saldo a favor que, sin IVA a cargo contra el cual acreditarlo y sin compensación universal, tiene una sola salida: la solicitud de devolución. Y esa salida se ha convertido en un procedimiento de fiscalización con reglas, plazos y riesgos propios.
Este artículo describe cómo se fue cerrando ese flujo, qué revisa realmente la autoridad y propone un cambio de criterio para la Dirección de Finanzas: modelar el IVA por recuperar como un activo de largo plazo, reducir su generación en origen y blindar cada solicitud con un expediente que resista la revisión algorítmica.
Anatomía de un saldo que no se agota
La IMMEX es, por diseño, una máquina de saldos a favor. Sus exportaciones y sus servicios de maquila a residentes en el extranjero se gravan a tasa 0% (Art. 29, fracciones I y IV, LIVA); sus compras nacionales de consumibles, refacciones, logística, mantenimiento, renta, energía, activo fijo y servicios de personal pagan 16%, u 8% cuando el proveedor aplica el estímulo de la región fronteriza norte, prorrogado hasta el 31 de diciembre de 2026 (DOF 31-dic-2025): en la frontera el saldo es menor, pero el problema de recuperación es idéntico. Cada mes el IVA acreditable supera al trasladado y la diferencia se queda en la Tesorería de la Federación.
Esa diferencia tiene una sola salida real. El artículo 6 de la LIVA permite acreditar el saldo contra el IVA a cargo de meses posteriores o pedir su devolución por el total; para una exportadora pura no hay IVA a cargo, así que el acreditamiento es teórico. Y desde 2019 no existe la compensación universal contra ISR o retenciones: la devolución es el único camino.
La CIVA resuelve una parte del problema, no el problema. El crédito fiscal del 100% del artículo 28-A de la LIVA neutraliza el IVA de la importación temporal, pero no toca el IVA pagado a proveedores nacionales. Y desde el 25 de julio de 2020 la certificación ya no acelera la devolución: la Primera Resolución de Modificaciones a las RGCE 2020 eliminó los plazos preferenciales de 20, 15 y 10 días hábiles (rubros A, AA y AAA) de la regla 7.3.1; hoy una IMMEX certificada tramita su devolución como cualquier contribuyente, bajo el artículo 22 del CFF.
| Origen del IVA pagado | Mecanismo que lo neutraliza | Salida del excedente |
|---|---|---|
| Importación temporal de insumos y maquinaria | Crédito fiscal 100% (Art. 28-A LIVA) con CIVA | No genera saldo |
| Compras de mercancía al residente en el extranjero ya importada temporalmente (sólo cuando la IMMEX adquiere la propiedad) | Retención del Art. 1-A, fr. III, LIVA desde julio de 2021; se acredita hasta el mes siguiente (Art. 5, fr. IV) | Saldo de un mes y devolución |
| Compras nacionales de consumibles, refacciones y empaque | Ninguno | Devolución |
| Servicios nacionales: logística, mantenimiento, personal, renta, energía | Ninguno | Devolución |
| Importación de servicios e intangibles | IVA virtual acreditable en la misma declaración (Art. 50 RLIVA) | No genera saldo |
| Importación definitiva y activo fijo nacional | Ninguno | Devolución |
La regla práctica es simple: cada peso de IVA pagado en México, al 16% o al 8% fronterizo, se convierte en una cuenta por cobrar contra el SAT.
Doce años cerrando la llave
El deterioro no fue un acto, fue una secuencia. Cada cambio pareció menor en su momento; sumados, convirtieron un mecanismo de neutralidad en una fuente de financiamiento involuntario para el fisco.
| Fecha | Cambio | Efecto en el flujo de la IMMEX |
|---|---|---|
| Ene-2014 | Reforma LIVA: se deroga la retención de IVA de la IMMEX a sus proveedores nacionales (Art. 1-A, fr. IV) | La IMMEX empieza a desembolsar el IVA a cada proveedor nacional y a esperar su devolución |
| Ene-2015 | Se grava la importación temporal; nace la CIVA con crédito fiscal del 100% (Art. 28-A LIVA) | Neutraliza el IVA en aduana, pero condiciona la operación a una certificación revisable |
| Ene-2019 | Se elimina la compensación universal (LIF 2019, Art. 25, fr. VI; después Art. 23 CFF) | El saldo de IVA deja de pagar ISR y retenciones; sólo queda la devolución |
| 25-Jul-2020 | Primera Resolución de Modificaciones a las RGCE 2020: se eliminan los plazos de 20, 15 y 10 días para certificadas (regla 7.3.1) | La CIVA pierde su beneficio de liquidez; aplica el plazo general del Art. 22 CFF |
| Ene-2021 | Reforma CFF: domicilio no localizado = solicitud no presentada; más plazo al SAT para resolver (22-D); sin acuerdo conclusivo en devoluciones (Art. 69-C) | Se cierra la vía negociada ante Prodecon cuando el SAT ejerce facultades sobre una devolución |
| 8-Jul-2021 | Se deroga la regla 5.2.5 RGCE: las ventas del residente en el extranjero a la IMMEX de mercancía importada temporalmente causan retención (Art. 1-A, fr. III) | Nuevo desembolso mensual que se recupera, en el mejor caso, un mes después |
| 4-Dic-2024 | SCJN, 2a. Sala, contradicción de criterios 191/2024: una negativa por cuestiones formales no impugnada queda firme; no procede nueva solicitud | Un error formal, sin litigio oportuno, pierde el saldo |
| Feb-2025 a la fecha | Contradicción de criterios 8/2025 (“doble IVA” en retorno virtual) aplazada; amparos congelados hasta que el Pleno fije criterio | Hoy las operaciones virtuales no causan IVA a la IMMEX porque no es propietaria del inventario; el criterio del Pleno podría alterar la retención en el retorno virtual y, con ello, el volumen de saldos a favor y de devoluciones en disputa |
| 1-Ene-2026 | Reforma CFF: Art. 49 Bis (visita exprés por CFDI falsos, suspensión inmediata de sellos) y Art. 29-A, fr. IX; Plan Maestro 2026 lista las “devoluciones improcedentes” como conducta de riesgo | Un proveedor en lista 49 Bis contamina el IVA acreditable; la devolución entra al radar de riesgo |
| Ene-Jul-2026 | Devoluciones de IVA caen 12.8% nominal (de 488,117 a 425,703 mdp) y 16.1% real, según datos del SAT | 62,414 mdp menos en caja de las empresas en siete meses |
Nótese lo que no cambió: el Art. 22 del CFF no ha sido reformado desde 2021 y el Paquete Económico 2027 propone cambios a la LISR, la Ley de Derechos y la Ley Aduanera, no al procedimiento de devolución. El endurecimiento vino por reglas, criterios judiciales y práctica administrativa, no por la ley.
Plazos de ley y plazos de hecho
El artículo 22 del CFF promete 40 días hábiles, pero ese reloj se detiene con cada requerimiento. El SAT puede requerir hasta dos veces (20 días para notificar y 20 para responder; luego 10 y 10), de modo que un expediente limpio que recibe ambos requerimientos tarda, en el papel, unos 100 días hábiles: cinco meses. Y ese es el escenario sin fiscalización.
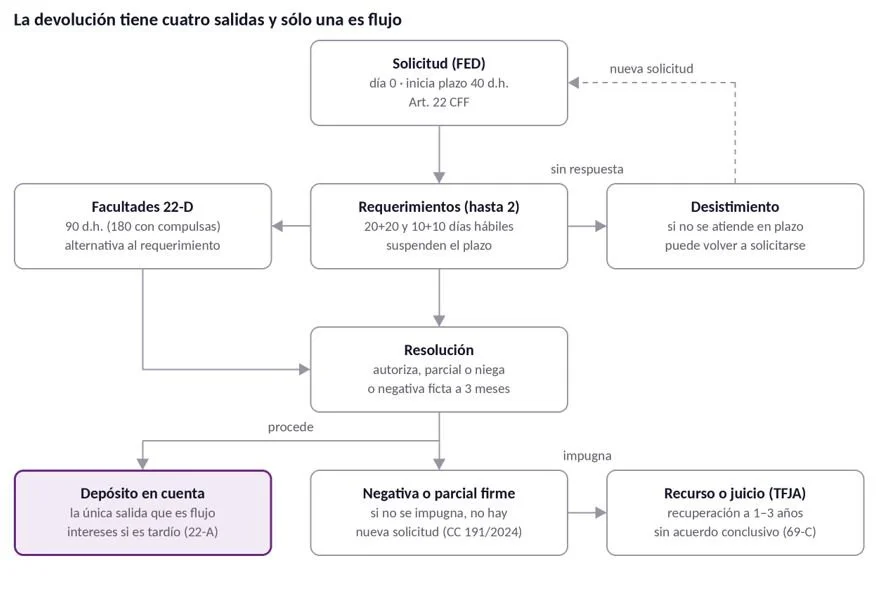
Lectura: la solicitud recorre requerimientos o facultades de comprobación antes de resolverse; de las cuatro salidas sólo el depósito es flujo, la negativa firme pierde el saldo y el desistimiento reinicia el reloj.

Si el SAT opta por facultades de comprobación (Art. 22-D), la resolución llega hasta 90 días hábiles después, o 180 si compulsa a terceros, y en ese procedimiento no cabe el acuerdo conclusivo (Art. 69-C). Si la resolución es parcial o negativa, la única vía es el recurso de revocación o el juicio ante el TFJA; una negativa por cuestiones formales que no se impugna queda firme y el saldo se pierde (SCJN, 2a. Sala, CC 191/2024). El desistimiento, por no atender un requerimiento completo y en plazo, obliga a empezar de cero con la prescripción de cinco años corriendo (Art. 146 CFF).
Los plazos de hecho cuentan otra historia. En enero de 2026 el SAT se comprometió, en su Comunicado 01/2026, a un promedio de 30 días para personas morales; el mismo comunicado coloca las “devoluciones improcedentes” y las “prácticas irregulares en comercio exterior” entre las conductas que detonan auditoría. Entre enero y julio de 2026 las devoluciones de IVA cayeron 12.8% nominal y el presidente del Consejo Técnico del IMEF describe un retraso prolongado que golpea sobre todo al sector exportador. Los síndicos del IMCP documentaron además, en julio de 2026, que el aplicativo del SAT da por devuelto el saldo completo tras una devolución parcial e impide solicitar el remanente.
Para la Dirección de Finanzas la lectura es una sola: el promedio del SAT no es su plazo. Su plazo depende de su perfil de riesgo, de su expediente y de su sector, y el sector exportador está, por definición, en la lista de alta fiscalización.
Lo que revisa la autoridad: materialidad antes que aritmética
La devolución ya no se revisa como una suma; se revisa como una auditoría de proveedores. El SAT contrasta cada peso de IVA acreditable contra tres preguntas: ¿se pagó?, ¿existió la operación?, ¿el proveedor está limpio? En una IMMEX agrega una cuarta: ¿la operación de comercio exterior cuadra con lo declarado a tasa 0%?
| Frente de revisión | Evidencia que lo resuelve | Falla típica en la IMMEX |
|---|---|---|
| Pago efectivo del IVA acreditable (Art. 5, fr. III, LIVA) | Estados de cuenta, CFDI con complemento de pago, conciliación factura–pago | Pagos netos o compensados con el proveedor sin trazabilidad |
| Materialidad de servicios | Contrato, entregables, bitácoras, evidencia de recepción, personal asignado | Contratos marco sin evidencia de ejecución |
| Servicios especializados (Art. 5, fr. II, LIVA) | Registro REPSE vigente del contratista; copia de su declaración de IVA y del acuse de pago | IVA no acreditable porque el contratista no entregó su declaración |
| Situación fiscal del proveedor | Opinión de cumplimiento; ausencia en listas de los Arts. 69-B y 49 Bis CFF; DIOT consistente | Un proveedor listado deja sin efectos el CFDI y tira el IVA |
| Comercio exterior | Cédula de IVA pagado por pedimento; conciliación Anexo 24 / Anexo 30 / SCCCyG; retornos y CFDI con complemento | Descuadres entre lo retornado y lo declarado a 0% |
| Tasa 0% en servicios de maquila (Art. 29, fr. IV, LIVA) | Contrato de maquila con el residente en el extranjero; pago desde el extranjero; aprovechamiento fuera del país | Servicios a 0% a una parte relacionada sin acreditar su residencia |
La autoridad tiene límites, y conviene conocerlos. En el procedimiento del artículo 22 el SAT ejerce facultades de gestión, no de comprobación: Prodecon obtuvo el criterio jurisdiccional 71/2022, que declara ilegal negar o recortar una devolución por falta de materialidad sin ejercer las facultades de los artículos 22-D y 42. Y el propio Comunicado 01/2026 del SAT ofrece revisar muestras representativas y homologar criterios de materialidad en todas sus oficinas; un requerimiento desproporcionado puede y debe acotarse por escrito.
La consecuencia práctica es un cambio de momento. El expediente de devolución no se arma cuando llega el requerimiento; se arma cuando se paga la factura. Esa es la lógica del Defense File: cada operación que genera IVA acreditable deja, el mismo mes, la evidencia ordenada según la pregunta que hará la autoridad. Lo que el SAT cruza por algoritmo (CFDI, DIOT, complementos de pago, pedimentos, Anexos 24 y 30) la empresa debe cruzarlo antes; cumplimiento demostrable significa que la solicitud se presenta con la respuesta al requerimiento ya escrita.
La tesis financiera: un activo, no un flujo
El error no está en el trámite; está en el modelo. La mayoría de las IMMEX registra el IVA por recuperar como un circulante de cobro casi automático y lo presupuesta como entrada de caja a 40 días. Ese tratamiento era defendible en 2013; hoy es una ficción que se paga con líneas revolventes, sobregiros o préstamos del corporativo.
La propuesta es tratarlo como lo que es: una cuenta por cobrar contra el fisco con tres atributos propios. Plazo incierto, porque el reloj se detiene con cada requerimiento; tasa de recuperación menor a 100%, por resoluciones parciales y recortes por proveedores; y riesgo de auditoría asociado, porque cada solicitud abre el expediente a facultades de comprobación.
| Dimensión | Tratamiento tradicional | Tratamiento propuesto |
|---|---|---|
| Clasificación | Circulante cuasi-efectivo | Activo fiscal por recuperar, segregado por antigüedad y estatus (solicitado, requerido, en facultades, resuelto, impugnado) |
| Plazo presupuestado | 40 días hábiles | Curva de recuperación propia, construida con el historial de la empresa por tipo de trámite |
| Tasa de recuperación | 100% | 100% menos recortes históricos, con reserva por proveedores en riesgo |
| Costo | Cero | Costo de capital explícito sobre el saldo promedio, reportado como línea propia |
| Flujo de 13 semanas | Entrada programada | Entrada sólo con resolución notificada; antes, cero |
| Dueño del proceso | Contabilidad | Tesorería, Fiscal y Comercio Exterior, con un tablero mensual común |

Un ejemplo con supuestos ilustrativos dimensiona el problema. Una planta con compras y servicios nacionales gravados por 25 millones de pesos al mes genera 4 millones de IVA acreditable mensual al 16%, o 2 millones si sus proveedores aplican el 8% de la región fronteriza norte. Si su recuperación real promedia nueve meses, mantiene de forma permanente 36 millones de pesos en manos del fisco (18 millones en la frontera); a un costo de fondeo de 12% anual son 4.3 millones de pesos al año (2.2 millones en la frontera) que no aparecen en ningún estado de resultados, pero sí en la línea de crédito.
Cuando el corporativo cubre el hueco, el IVA genera su propia cadena de efectos fiscales. Un préstamo intercompañía exige tasa de mercado documentada en precios de transferencia, retención de ISR sobre los intereses pagados al extranjero, respeto a la capitalización delgada de 3 a 1 (Art. 28, fr. XXVII, LISR) y al límite del 30% de la utilidad fiscal ajustada para intereses netos (Art. 28, fr. XXXII), además del ajuste anual por inflación. Y hay un efecto de segundo orden que pocos modelan: el IVA por recuperar es un activo financiero propio de la maquiladora y, como tal, entra en la base de activos sobre la que se calcula el 6.9% del Safe Harbor (Art. 182 LISR y su Reglamento); un saldo que crece puede elevar la utilidad fiscal mínima.
La pregunta correcta para el consejo no es “cuándo nos devuelven”, sino “cuánto nos cuesta que no nos devuelvan y qué estamos haciendo para generar menos saldo”.
Ocho decisiones para la Dirección de Finanzas
El objetivo no es “tramitar mejor”; es diseñar la operación para que genere menos saldo, recuperarlo con disciplina y financiar lo inevitable sin crear nuevos riesgos. En ese orden.
Medir el saldo como cartera. Un tablero mensual de IVA por recuperar con antigüedad, estatus de cada solicitud, tasa de recorte y días promedio de recuperación propios. Lo que no se mide se presupuesta mal.
Reducir la generación en origen, donde sí se puede. En un modelo de maquila con inventario en consignación, el saldo nace de servicios y gastos locales, no de insumos, así que el margen es acotado pero real: maquinaria y herramental que el principal importe temporalmente al amparo de la CIVA en lugar de comprarse en México, y servicios e intangibles contratados desde el extranjero, cuyo IVA se neutraliza en la misma declaración (Art. 50 RLIVA). Las operaciones virtuales no entran en esta lista: no causan IVA porque la IMMEX no es propietaria del inventario. Lo que sí conviene vigilar es la contradicción 8/2025. Que siga pendiente en la SCJN obliga a documentar con rigor los retornos virtuales, porque su fallo puede alterar la retención y, con ello, el proceso de devolución.
Cuidar la CIVA por lo que sí da. El crédito del 100% en importación temporal sigue siendo el mayor ahorro de flujo de la IMMEX; su cancelación convierte cada pedimento en un desembolso. Anexo 24, Anexo 30, SCCCyG e IMSS al día son condiciones de liquidez, no trámites.
Solicitar cada mes, por el total y sin errores formales. El artículo 6 de la LIVA exige pedir el saldo completo; la jurisprudencia 191/2024 castiga el error formal no impugnado con la pérdida del saldo. Un calendario fijo de presentación y una lista de verificación previa valen más que cualquier gestión posterior.
Integrar el expediente al pagar, no al ser requerido. Cédulas de IVA acreditable por proveedor y por pedimento, comprobantes de pago, contratos, entregables, REPSE y declaraciones de contratistas, opiniones de cumplimiento de proveedores, DIOT y conciliación de Anexos 24 y 30, listos el mismo mes.
Gobernar el requerimiento. Responder completo y en plazo, porque un cumplimiento parcial habilita el desistimiento; acotar por escrito lo desproporcionado con base en el Comunicado 01/2026; y exigir intereses del artículo 22-A cuando el pago llegue tarde.
Decidir en días ante una negativa. El recurso de revocación y el juicio de nulidad tienen plazos de 30 días hábiles; la queja ante Prodecon por dilación y la negativa ficta a los tres meses son palancas que deben activarse por política, no por excepción.
Financiar con diseño. Si el corporativo fondea el hueco, elegir entre deuda y capital con los efectos de capitalización delgada, límite de intereses, retenciones y precios de transferencia resueltos de antemano, y medir el impacto del saldo en la base del Safe Harbor.
Las ocho caben en una sola idea: el cumplimiento se diseña en la operación, no se improvisa en el buzón tributario.
Cierre
La devolución de IVA no desapareció; cambió de naturaleza. Dejó de ser un derecho de ejecución casi administrativa para convertirse en un procedimiento de fiscalización con plazo abierto, carga probatoria total y una sola salida que es dinero. Quien la siga planeando como flujo a 40 días está financiando al fisco con la tesorería de la planta.
La respuesta no es resignarse ni litigar todo. Es rediseñar: generar menos saldo donde la operación lo permita, conservar la CIVA como el activo de liquidez que es, presentar cada solicitud con el expediente ya resuelto y financiar el remanente con una estructura que no cree nuevos riesgos fiscales. En la IMMEX de 2026, comercio exterior, fiscal y finanzas ya no pueden operar por separado; el IVA es el lugar donde esa separación se cobra primero.
Rafael Rubí Carrizoza es socio encargado de la oficina de Tijuana de Salles, Sainz – Grant Thornton, con más de 25 años de experiencia en asesoría de negocios, consultoría fiscal y comercio exterior, especializado en la industria IMMEX. Su trayectoria profesional y profundo conocimiento del entorno empresarial y regulatorio lo han consolidado como un asesor de reconocido prestigio en el noroeste de México.